Miguel Ezcurra
Martes, 20 de Octubre de 2026
MADRID
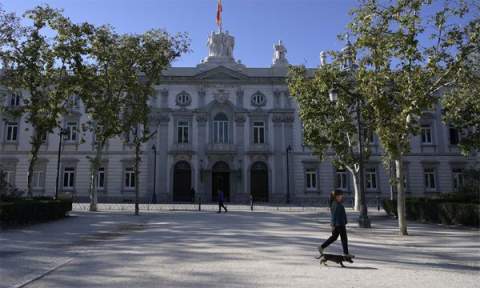
El Tribunal Supremo obliga a UGT a devolver 18,3 millones de euros por irregularidades en cursos de formación
El sindicato deberá reintegrar a la Junta de Andalucía 13,1 millones de euros de subvenciones y otros 5,2 millones en concepto de intereses de demora, pese a que los cursos subvencionados llegaron a impartirse
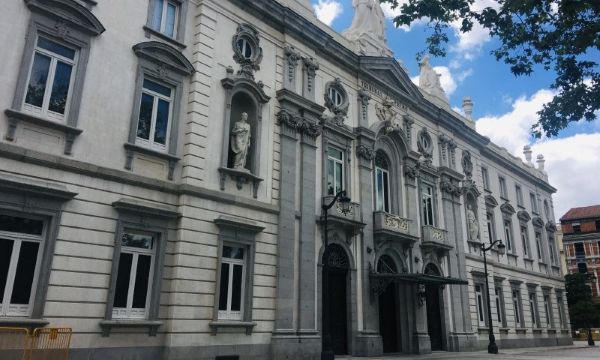
El Tribunal Supremo ha confirmado la obligación de la Unión General de Trabajadores de Andalucía (UGT-A) de devolver a la Junta de Andalucía 18,3 millones de euros, correspondientes a subvenciones destinadas a financiar cursos de formación para desempleados, al apreciar graves irregularidades en su ejecución y justificación.
Según informa El Español, en una noticia publicada hoy 20 de octubre y firmada por Juan Esteban Poveda, la Sala de lo Contencioso-Administrativo del Alto Tribunal ha desestimado el recurso de casación interpuesto por el sindicato contra una sentencia dictada en 2023 por el Tribunal Superior de Justicia de Andalucía.
Las subvenciones estaban destinadas a financiar 240 cursos de formación profesional para desempleados, desarrollados antes de 2009, y cuya justificación fue cuestionada por la Administración autonómica.
La cantidad reclamada comprende 13,1 millones de euros de principal y 5,2 millones de intereses de demora.
Las irregularidades apreciadas por la Justicia
Entre los incumplimientos detectados destacan la subcontratación de actividades formativas a través de sociedades instrumentales vinculadas al propio sindicato, sin contar con las autorizaciones administrativas exigibles, y la fijación discrecional de determinadas retribuciones del profesorado, al margen de los baremos establecidos.
El Tribunal Superior de Justicia de Andalucía había considerado que tales actuaciones constituían infracciones de «notable gravedad», apreciación que fundamentó la confirmación de la obligación de reintegro.
Una circunstancia especialmente significativa es que la Justicia reconoció que los cursos se habían impartido efectivamente. Sin embargo, consideró que su realización material no era suficiente para acreditar el correcto cumplimiento de las condiciones impuestas para la percepción y utilización de las subvenciones.
Precisamente en esta distinción reside el principal interés jurídico del pronunciamiento.
La realización de la actividad no siempre excluye el reintegro
La Ley 38/2003, de 17 de noviembre, General de Subvenciones, establece un conjunto de obligaciones que deben cumplir quienes reciben fondos públicos para desarrollar actividades de interés general.
En particular, su artículo 29 regula la subcontratación de las actividades subvencionadas, sometiéndola a los requisitos y limitaciones legalmente establecidos, mientras que el artículo 30 impone al beneficiario la obligación de justificar el cumplimiento de las condiciones exigidas y la consecución de los objetivos previstos.
Por su parte, el artículo 37.1 contempla diversas causas de reintegro, entre ellas el incumplimiento de la obligación de justificación o su justificación insuficiente, así como determinados incumplimientos de las obligaciones impuestas al beneficiario que impidan verificar el empleo de los fondos o la realidad y regularidad de las actividades subvencionadas.
Ello significa que no basta necesariamente con demostrar que una actividad se ha realizado, sino que también es preciso acreditar que su ejecución y financiación se han ajustado a las condiciones legales y administrativas aplicables.
Ahora bien, conviene introducir una precisión importante: el reintegro total no constituye una consecuencia automática de cualquier irregularidad. El artículo 37.2 de la Ley General de Subvenciones contempla la posibilidad de graduar el reintegro cuando el beneficiario haya alcanzado un grado de cumplimiento significativamente próximo al total y acredite una actuación inequívocamente dirigida a satisfacer sus compromisos.
Por tanto, la procedencia y extensión del reintegro deben valorarse atendiendo a la gravedad de los incumplimientos, a las condiciones de concesión y a los criterios de proporcionalidad legalmente aplicables.
El reintegro no constituye necesariamente una sanción
Otra cuestión de gran interés es la naturaleza jurídica de la obligación de devolución.
El artículo 40.1 de la Ley General de Subvenciones establece que los beneficiarios y entidades colaboradoras deberán reintegrar, cuando proceda, la totalidad o parte de las cantidades percibidas, junto con los correspondientes intereses de demora.
El propio precepto dispone que esta obligación es independiente de las sanciones que, en su caso, resulten exigibles.
En consecuencia, el reintegro constituye esencialmente un mecanismo de restitución de fondos públicos, sin que su exigencia suponga necesariamente la comisión de un delito o de una infracción administrativa sancionable.
Esta distinción resulta fundamental para no confundir los procedimientos administrativos de reintegro con las eventuales responsabilidades penales que puedan derivarse de unos mismos hechos.
Una controversia que se prolonga durante años
El origen de este procedimiento se remonta a actuaciones formativas realizadas hace casi dos décadas.
La Junta de Andalucía inició las actuaciones administrativas dirigidas a recuperar las subvenciones, que posteriormente fueron objeto de impugnación judicial por parte de UGT-A.
Tras la sentencia dictada en 2023 por el Tribunal Superior de Justicia de Andalucía, el sindicato acudió en casación al Tribunal Supremo, cuya decisión, según la información publicada, confirma finalmente la obligación de devolución.
La duración del procedimiento pone de manifiesto, además, la importancia de los plazos de prescripción y de las actuaciones administrativas que pueden interrumpirlos, cuestiones reguladas en el artículo 39 de la Ley General de Subvenciones.
Una reflexión final
Más allá de la identidad de la entidad beneficiaria, el asunto plantea una cuestión esencial para cualquier Administración pública: la concesión de una subvención no supone la entrega incondicionada de fondos públicos, sino su afectación al cumplimiento de una finalidad concreta y de unas obligaciones determinadas.
Las subvenciones no dejan de ser dinero de todos los contribuyentes por el hecho de que su destinatario sea un sindicato, una organización empresarial, una asociación, una fundación o cualquier otra entidad.
Todas ellas deben someterse a las mismas exigencias legales de justificación, transparencia y control.
Y precisamente por ello resulta indispensable que las Administraciones concedentes ejerzan adecuadamente sus facultades de comprobación y, cuando proceda, exijan la restitución de las cantidades indebidamente aplicadas o insuficientemente justificadas.
Recomendación para los opositores
Esta resolución constituye una excelente oportunidad para repasar el régimen jurídico de las subvenciones públicas y, particularmente, los artículos 29, 30, 37, 38, 39 y 40 de la Ley 38/2003, General de Subvenciones.
Conviene prestar especial atención a tres cuestiones
-
La diferencia entre ejecución material y justificación jurídica de una actividad subvencionada.
-
La posibilidad de reintegro total o parcial atendiendo al principio de proporcionalidad, y
-
La distinción entre reintegro de subvenciones y potestad sancionadora.
Lógicamente, son materias especialmente relevantes para las oposiciones del Grupo A en las que se exija con cierta amplitud la materia, y en particluar en las de Secretaría, Intervención y Tesorería de las Entidades Locales.
Miguel Ezcurra
Según informa El Español, en una noticia publicada hoy 20 de octubre y firmada por Juan Esteban Poveda, la Sala de lo Contencioso-Administrativo del Alto Tribunal ha desestimado el recurso de casación interpuesto por el sindicato contra una sentencia dictada en 2023 por el Tribunal Superior de Justicia de Andalucía.
Las subvenciones estaban destinadas a financiar 240 cursos de formación profesional para desempleados, desarrollados antes de 2009, y cuya justificación fue cuestionada por la Administración autonómica.
La cantidad reclamada comprende 13,1 millones de euros de principal y 5,2 millones de intereses de demora.
Las irregularidades apreciadas por la Justicia
Entre los incumplimientos detectados destacan la subcontratación de actividades formativas a través de sociedades instrumentales vinculadas al propio sindicato, sin contar con las autorizaciones administrativas exigibles, y la fijación discrecional de determinadas retribuciones del profesorado, al margen de los baremos establecidos.
El Tribunal Superior de Justicia de Andalucía había considerado que tales actuaciones constituían infracciones de «notable gravedad», apreciación que fundamentó la confirmación de la obligación de reintegro.
Una circunstancia especialmente significativa es que la Justicia reconoció que los cursos se habían impartido efectivamente. Sin embargo, consideró que su realización material no era suficiente para acreditar el correcto cumplimiento de las condiciones impuestas para la percepción y utilización de las subvenciones.
Precisamente en esta distinción reside el principal interés jurídico del pronunciamiento.
La realización de la actividad no siempre excluye el reintegro
La Ley 38/2003, de 17 de noviembre, General de Subvenciones, establece un conjunto de obligaciones que deben cumplir quienes reciben fondos públicos para desarrollar actividades de interés general.
En particular, su artículo 29 regula la subcontratación de las actividades subvencionadas, sometiéndola a los requisitos y limitaciones legalmente establecidos, mientras que el artículo 30 impone al beneficiario la obligación de justificar el cumplimiento de las condiciones exigidas y la consecución de los objetivos previstos.
Por su parte, el artículo 37.1 contempla diversas causas de reintegro, entre ellas el incumplimiento de la obligación de justificación o su justificación insuficiente, así como determinados incumplimientos de las obligaciones impuestas al beneficiario que impidan verificar el empleo de los fondos o la realidad y regularidad de las actividades subvencionadas.
Ello significa que no basta necesariamente con demostrar que una actividad se ha realizado, sino que también es preciso acreditar que su ejecución y financiación se han ajustado a las condiciones legales y administrativas aplicables.
Ahora bien, conviene introducir una precisión importante: el reintegro total no constituye una consecuencia automática de cualquier irregularidad. El artículo 37.2 de la Ley General de Subvenciones contempla la posibilidad de graduar el reintegro cuando el beneficiario haya alcanzado un grado de cumplimiento significativamente próximo al total y acredite una actuación inequívocamente dirigida a satisfacer sus compromisos.
Por tanto, la procedencia y extensión del reintegro deben valorarse atendiendo a la gravedad de los incumplimientos, a las condiciones de concesión y a los criterios de proporcionalidad legalmente aplicables.
El reintegro no constituye necesariamente una sanción
Otra cuestión de gran interés es la naturaleza jurídica de la obligación de devolución.
El artículo 40.1 de la Ley General de Subvenciones establece que los beneficiarios y entidades colaboradoras deberán reintegrar, cuando proceda, la totalidad o parte de las cantidades percibidas, junto con los correspondientes intereses de demora.
El propio precepto dispone que esta obligación es independiente de las sanciones que, en su caso, resulten exigibles.
En consecuencia, el reintegro constituye esencialmente un mecanismo de restitución de fondos públicos, sin que su exigencia suponga necesariamente la comisión de un delito o de una infracción administrativa sancionable.
Esta distinción resulta fundamental para no confundir los procedimientos administrativos de reintegro con las eventuales responsabilidades penales que puedan derivarse de unos mismos hechos.
Una controversia que se prolonga durante años
El origen de este procedimiento se remonta a actuaciones formativas realizadas hace casi dos décadas.
La Junta de Andalucía inició las actuaciones administrativas dirigidas a recuperar las subvenciones, que posteriormente fueron objeto de impugnación judicial por parte de UGT-A.
Tras la sentencia dictada en 2023 por el Tribunal Superior de Justicia de Andalucía, el sindicato acudió en casación al Tribunal Supremo, cuya decisión, según la información publicada, confirma finalmente la obligación de devolución.
La duración del procedimiento pone de manifiesto, además, la importancia de los plazos de prescripción y de las actuaciones administrativas que pueden interrumpirlos, cuestiones reguladas en el artículo 39 de la Ley General de Subvenciones.
Una reflexión final
Más allá de la identidad de la entidad beneficiaria, el asunto plantea una cuestión esencial para cualquier Administración pública: la concesión de una subvención no supone la entrega incondicionada de fondos públicos, sino su afectación al cumplimiento de una finalidad concreta y de unas obligaciones determinadas.
Las subvenciones no dejan de ser dinero de todos los contribuyentes por el hecho de que su destinatario sea un sindicato, una organización empresarial, una asociación, una fundación o cualquier otra entidad.
Todas ellas deben someterse a las mismas exigencias legales de justificación, transparencia y control.
Y precisamente por ello resulta indispensable que las Administraciones concedentes ejerzan adecuadamente sus facultades de comprobación y, cuando proceda, exijan la restitución de las cantidades indebidamente aplicadas o insuficientemente justificadas.
Recomendación para los opositores
Esta resolución constituye una excelente oportunidad para repasar el régimen jurídico de las subvenciones públicas y, particularmente, los artículos 29, 30, 37, 38, 39 y 40 de la Ley 38/2003, General de Subvenciones.
Conviene prestar especial atención a tres cuestiones
-
La diferencia entre ejecución material y justificación jurídica de una actividad subvencionada.
-
La posibilidad de reintegro total o parcial atendiendo al principio de proporcionalidad, y
-
La distinción entre reintegro de subvenciones y potestad sancionadora.
Lógicamente, son materias especialmente relevantes para las oposiciones del Grupo A en las que se exija con cierta amplitud la materia, y en particluar en las de Secretaría, Intervención y Tesorería de las Entidades Locales.
Miguel Ezcurra