Redacción
Miércoles, 23 de Septiembre de 2026
MADRID
El Tribunal Supremo admite a trámite los recursos del Ayuntamiento de Madrid contra las sentencias que anularon la tasa de basuras
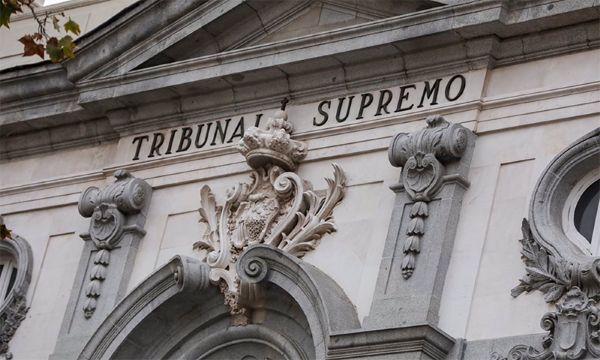
La Sala de lo Contencioso-Administrativo del Tribunal Supremo ha admitido a trámite los recursos presentados por el Ayuntamiento de Madrid contra varias sentencias del Tribunal Superior de Justicia de Madrid, del pasado mes de marzo, que declararon la nulidad de pleno derecho de la Ordenanza Fiscal 8/2024, reguladora de la Tasa por prestación del servicio de gestión de residuos de competencia municipal, aprobada por acuerdo del Pleno del Ayuntamiento de 23 de diciembre de 2024.
Dicha Sala considera que el recurso presenta interés casacional objetivo para la formación de jurisprudencia.
Por tanto, la última palabra todavía no está dicha. El Supremo deberá precisar hasta dónde llega la obligación municipal de poner a disposición de los ciudadanos los estudios, anexos y documentación técnica utilizados para diseñar estas nuevas tasas de residuos.
El TSJ de Madrid anuló la tasa de basuras de la capital por un defecto esencial en su tramitación
La Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Madrid declaró el pasado 20 de marzo de 2026 la nulidad de pleno derecho de la Ordenanza Fiscal 8/2024, de 23 de diciembre, reguladora de la Tasa por prestación del servicio de gestión de residuos de competencia municipal del Ayuntamiento de Madrid.
No se trató de una sola resolución. La Sección Novena del TSJ madrileño resolvió diversos recursos interpuestos contra la misma Ordenanza por entidades y organizaciones como la Asociación Española de Asesores Fiscales, centros educativos y el Grupo Municipal Más Madrid, llegando en ellos a la misma conclusión: la Ordenanza debía ser anulada. Entre otras, pueden citarse las sentencias 188/2026, 192/2026, 193/2026, 196/2026 y 197/2026, todas ellas de 20 de marzo.
El problema no estuvo, inicialmente, en la existencia de la tasa
Conviene subrayar un aspecto especialmente interesante para los opositores. El TSJ no anuló la Ordenanza porque los Ayuntamientos carezcan de competencia para exigir una tasa de residuos.
Todo lo contrario. El artículo 11.3 de la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular, impuso a las entidades locales la obligación de establecer, en el plazo de tres años desde la entrada en vigor de la Ley, una tasa o prestación patrimonial pública no tributaria «específica, diferenciada y no deficitaria», que permita implantar sistemas de pago por generación y refleje el coste real de la recogida, transporte y tratamiento de los residuos.
El problema apreciado por el Tribunal fue fundamentalmente procedimental: durante el trámite de información pública de la Ordenanza no estuvo a disposición de los ciudadanos la totalidad del informe técnico-económico que servía para justificar la cuantificación de la tasa.
Faltaban cuatro anexos esenciales del informe técnico-económico
La clave de las sentencias se encuentra en los Anexos 6.1, 6.2, 6.3 y 6.4 del informe técnico-económico, que no fueron incorporados íntegramente a la documentación sometida a información pública.
Y no se trataba, según el Tribunal, de documentación secundaria o irrelevante.
Esos anexos recogían el estudio utilizado para determinar la generación de residuos por las distintas actividades económicas de Madrid. Concretamente, incluían la memoria técnica del trabajo, la definición de la población y diseño de la muestra, la metodología utilizada y el informe final. El conjunto superaba ampliamente el centenar de páginas.
Sobre esos estudios descansaban cuestiones tan importantes como la agrupación de los 21 distritos de Madrid en seis zonas homogéneas, la estimación de los kilogramos de residuos generados según los distintos usos no residenciales y, finalmente, la propia configuración de la tarifa por generación.
El Ayuntamiento sostuvo que los elementos relevantes de esos estudios ya habían sido trasladados al informe técnico-económico publicado y que los anexos constituían únicamente documentación auxiliar o metodológica.
Pero el TSJ no aceptó esta tesis.
El ciudadano tiene derecho a conocer cómo se ha calculado la tasa
La Sala del TSJ recuerdó la importancia que la jurisprudencia del Tribunal Supremo atribuye al informe técnico-económico de las tasas locales.
El artículo 25 del Texto Refundido de la Ley Reguladora de las Haciendas Locales exige que los acuerdos de establecimiento de tasas se adopten a la vista de informes técnico-económicos que permitan justificar la cobertura del coste del servicio y que dichos informes se incorporen al correspondiente expediente.
Pero no basta con que el documento exista dentro de la Administración.
Los ciudadanos afectados deben poder conocer durante la información pública por qué se establece la tasa, cómo se distribuye el coste del servicio y cuáles son los criterios empleados para determinar las tarifas.
El TSJ recordó a este respecto la doctrina de la STS 716/2017, de 26 de abril: si los interesados desconocen las razones que justifican las cuotas y tarifas, carecen de los elementos necesarios para formular alegaciones durante la información pública o impugnar posteriormente la Ordenanza.
Por ello, la Sala consideró que la falta de exposición completa de un informe económico-financiero esencial constituye un defecto de suficiente entidad para determinar la nulidad de pleno derecho de la disposición reglamentaria.
Una cuestión especialmente importante para los Ayuntamientos
Las sentencias poseen una trascendencia que va mucho más allá del Ayuntamiento de Madrid.
Miles de entidades locales españolas han tenido que aprobar o adaptar durante los últimos años sus ordenanzas para cumplir el artículo 11.3 de la Ley 7/2022.
El pronunciamiento madrileño advierte de que no basta con elaborar un informe técnico-económico formalmente completo. La documentación que permita comprender y controlar la metodología utilizada para distribuir el coste entre los contribuyentes debe estar realmente disponible durante la tramitación pública de la Ordenanza cuando resulte determinante para explicar las tarifas.
Dicho de otro modo: la transparencia en la formación de la cuota tributaria no es una simple formalidad administrativa.
¿Qué ocurre con las liquidaciones ya pagadas?
Esta cuestión es especialmente importante.
Las sentencias del TSJ no son todavía firmes, al haber sido recurridas en casación por el Ayuntamiento de Madrid.
Además, la propia normativa reguladora de las Haciendas Locales establece que cuando una sentencia firme anula una ordenanza fiscal, se mantienen, salvo que la propia sentencia disponga otra cosa, los actos firmes o consentidos dictados a su amparo.
Precisamente la Sentencia 196/2026 rechazó que la declaración de nulidad permitiera extender automáticamente sus efectos a las liquidaciones que ya habían adquirido firmeza. El propio Ayuntamiento ha señalado que, si finalmente las sentencias alcanzasen firmeza, procederá a estimar los recursos y reclamaciones todavía pendientes contra liquidaciones no firmes y, en su caso, devolver las cantidades satisfechas.
Una sentencia muy interesante para los opositores
Para los opositores de Administración Local, el asunto reúne en un mismo supuesto práctico varias materias de extraordinario interés: potestad tributaria local, ordenanzas fiscales, procedimiento de aprobación, información pública, informe técnico-económico, cuantificación de las tasas, Ley 7/2022, nulidad de disposiciones generales y efectos de las sentencias anulatorias.
Y deja, por ahora, una enseñanza muy sencilla: cuando una tasa se sustenta en complejos estudios técnicos para distribuir millones de euros entre miles de contribuyentes, no basta con enseñar el resultado de los cálculos; también puede ser necesario permitir conocer cómo se llegó hasta ellos.
Miguel Ezcurra
Dicha Sala considera que el recurso presenta interés casacional objetivo para la formación de jurisprudencia.
Por tanto, la última palabra todavía no está dicha. El Supremo deberá precisar hasta dónde llega la obligación municipal de poner a disposición de los ciudadanos los estudios, anexos y documentación técnica utilizados para diseñar estas nuevas tasas de residuos.
El TSJ de Madrid anuló la tasa de basuras de la capital por un defecto esencial en su tramitación
La Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Madrid declaró el pasado 20 de marzo de 2026 la nulidad de pleno derecho de la Ordenanza Fiscal 8/2024, de 23 de diciembre, reguladora de la Tasa por prestación del servicio de gestión de residuos de competencia municipal del Ayuntamiento de Madrid.
No se trató de una sola resolución. La Sección Novena del TSJ madrileño resolvió diversos recursos interpuestos contra la misma Ordenanza por entidades y organizaciones como la Asociación Española de Asesores Fiscales, centros educativos y el Grupo Municipal Más Madrid, llegando en ellos a la misma conclusión: la Ordenanza debía ser anulada. Entre otras, pueden citarse las sentencias 188/2026, 192/2026, 193/2026, 196/2026 y 197/2026, todas ellas de 20 de marzo.
El problema no estuvo, inicialmente, en la existencia de la tasa
Conviene subrayar un aspecto especialmente interesante para los opositores. El TSJ no anuló la Ordenanza porque los Ayuntamientos carezcan de competencia para exigir una tasa de residuos.
Todo lo contrario. El artículo 11.3 de la Ley 7/2022, de 8 de abril, de residuos y suelos contaminados para una economía circular, impuso a las entidades locales la obligación de establecer, en el plazo de tres años desde la entrada en vigor de la Ley, una tasa o prestación patrimonial pública no tributaria «específica, diferenciada y no deficitaria», que permita implantar sistemas de pago por generación y refleje el coste real de la recogida, transporte y tratamiento de los residuos.
El problema apreciado por el Tribunal fue fundamentalmente procedimental: durante el trámite de información pública de la Ordenanza no estuvo a disposición de los ciudadanos la totalidad del informe técnico-económico que servía para justificar la cuantificación de la tasa.
Faltaban cuatro anexos esenciales del informe técnico-económico
La clave de las sentencias se encuentra en los Anexos 6.1, 6.2, 6.3 y 6.4 del informe técnico-económico, que no fueron incorporados íntegramente a la documentación sometida a información pública.
Y no se trataba, según el Tribunal, de documentación secundaria o irrelevante.
Esos anexos recogían el estudio utilizado para determinar la generación de residuos por las distintas actividades económicas de Madrid. Concretamente, incluían la memoria técnica del trabajo, la definición de la población y diseño de la muestra, la metodología utilizada y el informe final. El conjunto superaba ampliamente el centenar de páginas.
Sobre esos estudios descansaban cuestiones tan importantes como la agrupación de los 21 distritos de Madrid en seis zonas homogéneas, la estimación de los kilogramos de residuos generados según los distintos usos no residenciales y, finalmente, la propia configuración de la tarifa por generación.
El Ayuntamiento sostuvo que los elementos relevantes de esos estudios ya habían sido trasladados al informe técnico-económico publicado y que los anexos constituían únicamente documentación auxiliar o metodológica.
Pero el TSJ no aceptó esta tesis.
El ciudadano tiene derecho a conocer cómo se ha calculado la tasa
La Sala del TSJ recuerdó la importancia que la jurisprudencia del Tribunal Supremo atribuye al informe técnico-económico de las tasas locales.
El artículo 25 del Texto Refundido de la Ley Reguladora de las Haciendas Locales exige que los acuerdos de establecimiento de tasas se adopten a la vista de informes técnico-económicos que permitan justificar la cobertura del coste del servicio y que dichos informes se incorporen al correspondiente expediente.
Pero no basta con que el documento exista dentro de la Administración.
Los ciudadanos afectados deben poder conocer durante la información pública por qué se establece la tasa, cómo se distribuye el coste del servicio y cuáles son los criterios empleados para determinar las tarifas.
El TSJ recordó a este respecto la doctrina de la STS 716/2017, de 26 de abril: si los interesados desconocen las razones que justifican las cuotas y tarifas, carecen de los elementos necesarios para formular alegaciones durante la información pública o impugnar posteriormente la Ordenanza.
Por ello, la Sala consideró que la falta de exposición completa de un informe económico-financiero esencial constituye un defecto de suficiente entidad para determinar la nulidad de pleno derecho de la disposición reglamentaria.
Una cuestión especialmente importante para los Ayuntamientos
Las sentencias poseen una trascendencia que va mucho más allá del Ayuntamiento de Madrid.
Miles de entidades locales españolas han tenido que aprobar o adaptar durante los últimos años sus ordenanzas para cumplir el artículo 11.3 de la Ley 7/2022.
El pronunciamiento madrileño advierte de que no basta con elaborar un informe técnico-económico formalmente completo. La documentación que permita comprender y controlar la metodología utilizada para distribuir el coste entre los contribuyentes debe estar realmente disponible durante la tramitación pública de la Ordenanza cuando resulte determinante para explicar las tarifas.
Dicho de otro modo: la transparencia en la formación de la cuota tributaria no es una simple formalidad administrativa.
¿Qué ocurre con las liquidaciones ya pagadas?
Esta cuestión es especialmente importante.
Las sentencias del TSJ no son todavía firmes, al haber sido recurridas en casación por el Ayuntamiento de Madrid.
Además, la propia normativa reguladora de las Haciendas Locales establece que cuando una sentencia firme anula una ordenanza fiscal, se mantienen, salvo que la propia sentencia disponga otra cosa, los actos firmes o consentidos dictados a su amparo.
Precisamente la Sentencia 196/2026 rechazó que la declaración de nulidad permitiera extender automáticamente sus efectos a las liquidaciones que ya habían adquirido firmeza. El propio Ayuntamiento ha señalado que, si finalmente las sentencias alcanzasen firmeza, procederá a estimar los recursos y reclamaciones todavía pendientes contra liquidaciones no firmes y, en su caso, devolver las cantidades satisfechas.
Una sentencia muy interesante para los opositores
Para los opositores de Administración Local, el asunto reúne en un mismo supuesto práctico varias materias de extraordinario interés: potestad tributaria local, ordenanzas fiscales, procedimiento de aprobación, información pública, informe técnico-económico, cuantificación de las tasas, Ley 7/2022, nulidad de disposiciones generales y efectos de las sentencias anulatorias.
Y deja, por ahora, una enseñanza muy sencilla: cuando una tasa se sustenta en complejos estudios técnicos para distribuir millones de euros entre miles de contribuyentes, no basta con enseñar el resultado de los cálculos; también puede ser necesario permitir conocer cómo se llegó hasta ellos.
Miguel Ezcurra